

 10Dic
PIANO TRANSIZIONE 5.0
DECRETO-LEGGE 2 marzo 2024, n. 19: Ulteriori disposizioni urgenti per l’attuazione del Piano nazionale di ripresa e resilienza (PNRR)
Il Governo italiano ha approvato un nuovo decreto che istituisce il Piano Transizione 5.0, un pacchetto di misure finanziato con 6,3 miliardi di euro fondi PNRR per sostenere la digitalizzazione e l’efficienza energetica delle imprese migliorando la propria competitività sul mercato globale.
Beneficiari
A tutte le imprese residenti nel territorio dello Stato e alle stabili organizzazioni nel territorio dello Stato di soggetti non residenti, indipendentemente dalla forma giuridica, dal settore economico di appartenenza, dalla dimensione e dal regime fiscale di determinazione del reddito dell’impresa, che negli anni 2024 e 2025 effettuano nuovi investimenti in strutture produttive ubicate nel territorio dello Stato, nell’ambito di progetti di innovazione da cui consegua una riduzione dei consumi energetici.
Attività agevolate
La misura è volta a promuovere l’innovazione tecnologica e l’adozione di modelli di business sostenibili, ridurre i consumi energetici e le emissioni di gas serra da parte delle imprese aumentando la competitività e resilienza delle imprese italiane.
Investimenti ammissibili
Sono ammessi i seguenti investimenti:
- Beni materiali e immateriali nuovi 4.0
- Software gestionali e sistemi per l’intelligenza degli impianti.
- Impianti per l’autoproduzione di energia da fonti rinnovabili. (fotovoltaico, anche con accumulo)
- Spese per la formazione del personale.
Agevolazione
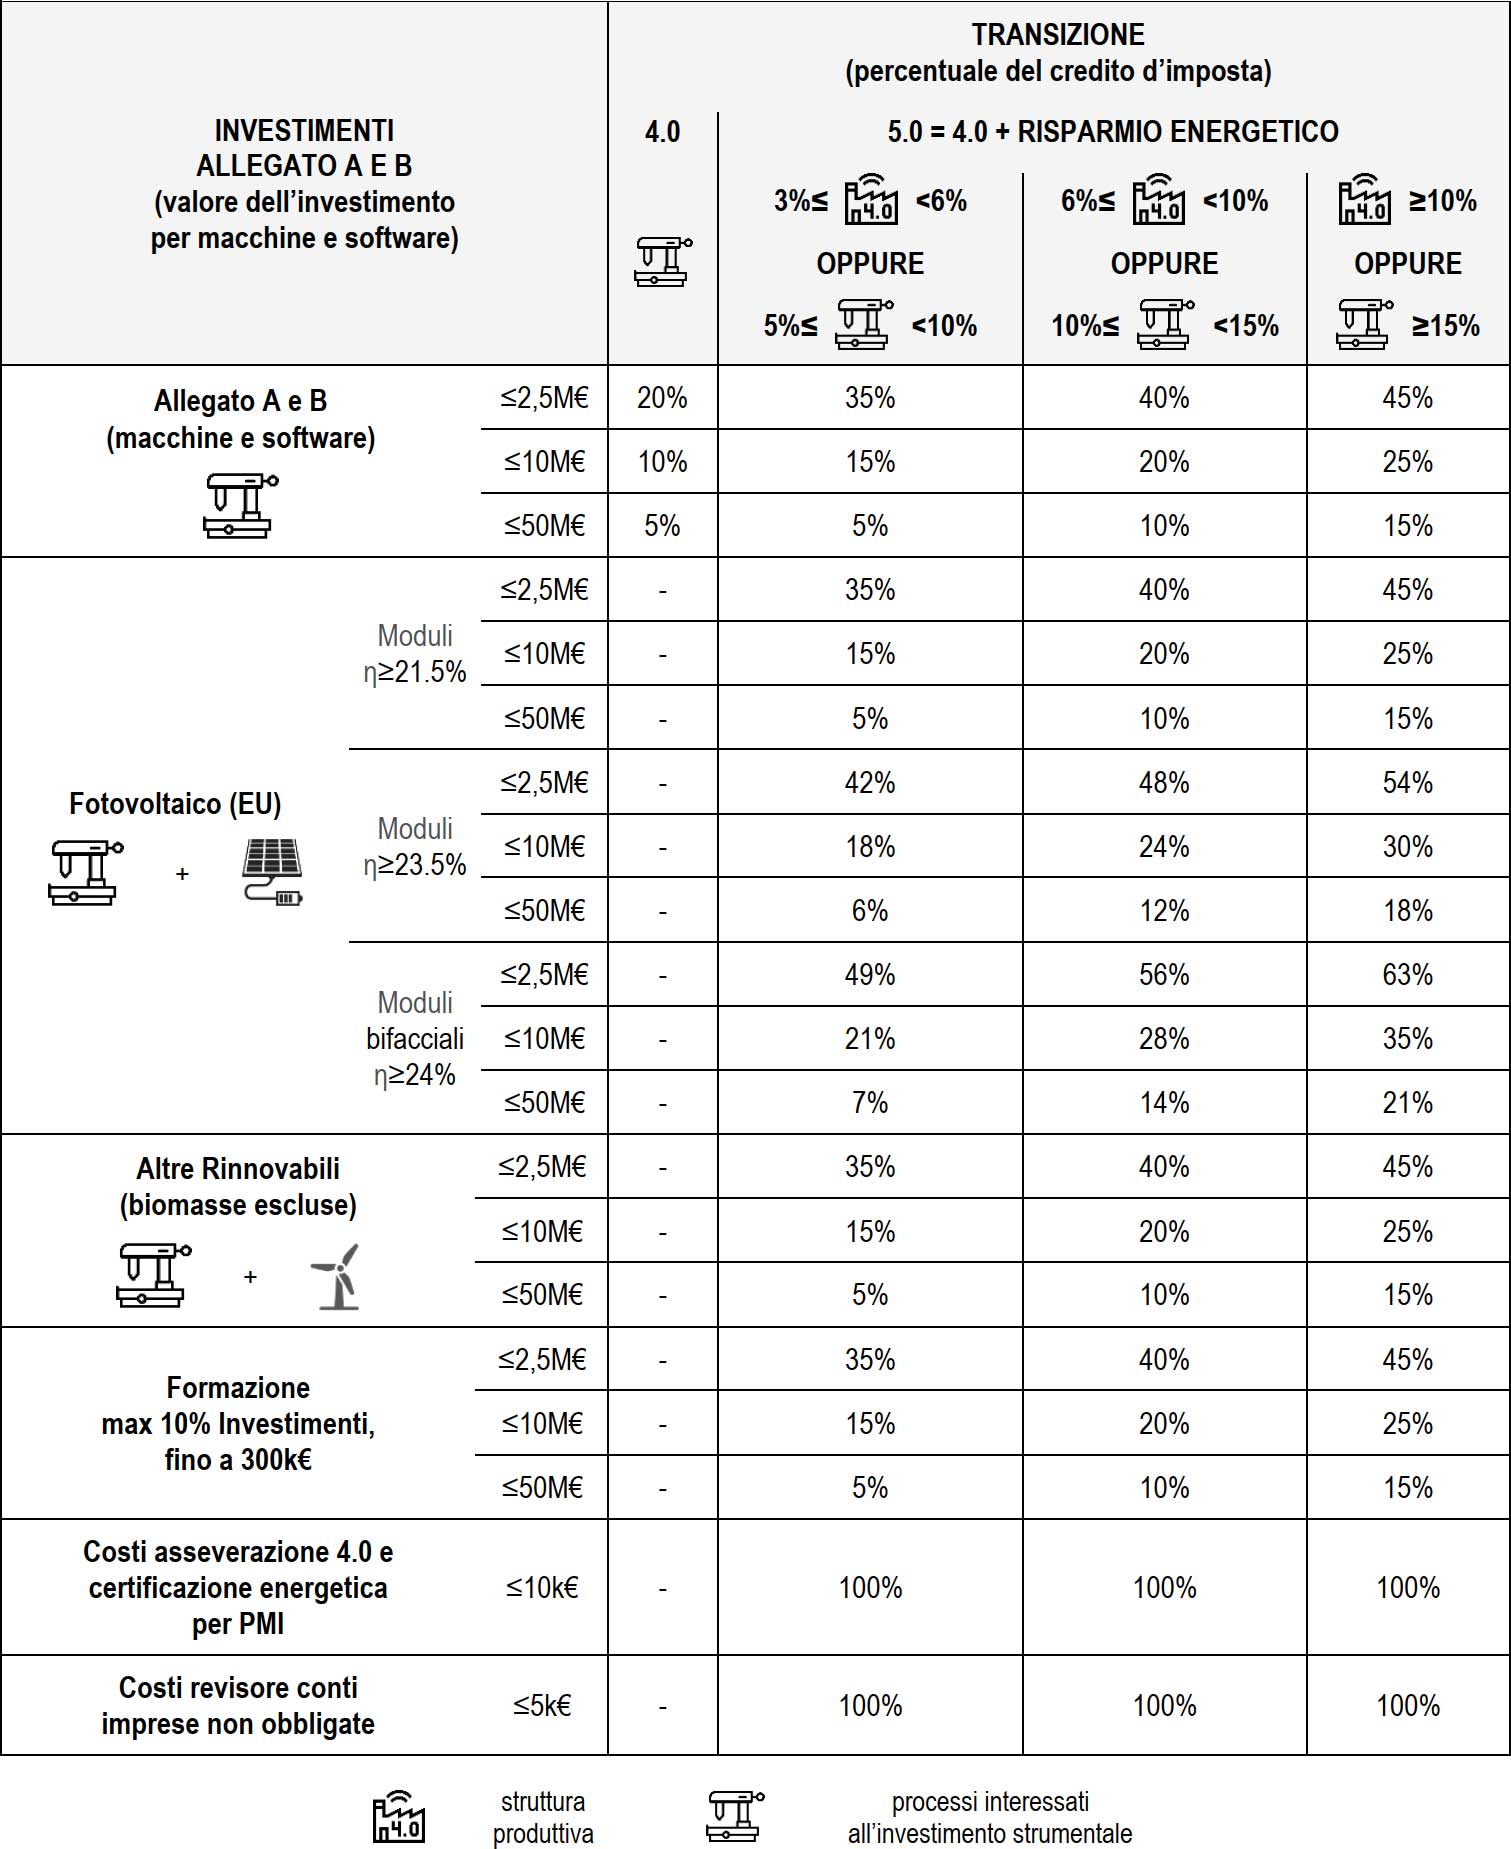
Credito d’imposta fino al 45% per investimenti in beni strumentali nuovi 4.0 e al 63% per alcune tecnologie per l’efficienza energetica. Sono ammissibili anche spese per la formazione del personale. Si veda la tabella esplicativa alla pagina seguente.
Presentazione della domanda
L’iter da seguire per l’ottenimento del contributo è il seguente:
- Presentare apposite comunicazioni al Ministero delle Imprese e del Made in Italy (prima e dopo l’investimento)
- Ottenere le certificazioni ex ante ed ex post da un valutatore indipendente con una apposita certificazione energetica
- Ottenere la certificazione di un revisore dei conti e utilizzare il credito d’imposta in compensazione entro il 31 dicembre 2025 o nei 5 anni successivi
Note
Attualmente è possibile presentare le domande di contributo.
